起業資金なしで融資を受けようと考えたとき、こんな疑問にぶつかりませんか?
- 自己資金がないと、本当に門前払いになってしまうのか?
- 計画書には何を書けばよいのか?
- 自分の状況でも利用できる制度があるのか?
結論からお伝えすると、自己資金なしでも融資を受けられる可能性は十分にあります。日本政策金融公庫の新規開業・スタートアップ支援資金には、そもそも自己資金要件がありません。ただし審査では、創業計画書の内容や業界経験・実績の裏付けが、自己資金の少なさを補えるかどうかの判断材料になります。
この記事では、利用できる制度の比較から、審査担当者が評価する計画書の書き方、申請前に押さえておきたい注意点まで、順序を追って解説します。
記事のポイントは以下のとおりです。
- 自己資金なしでも、業界経験や実績、廃業歴の状況、独自技術の有無といった要素次第で、公庫融資を受けられる可能性がある
- 新規開業・スタートアップ支援資金は、上限7,200万円(うち運転資金4,800万円)まで、原則として無担保・無保証人で利用できる
- 計画書の質が、自己資金不足を補う大きな武器になる
- 見せ金は審査で発覚するリスクが高く、融資を受けられなくなる可能性が高くなります
- 開業後の生活費は融資対象外のため、別途生活防衛の計画が必要
「自分の状況で利用できる制度はあるのか」「計画書には何を書けばよいのか」と悩んだら、一人で抱え込まず、まずは無料で専門家に聞いてみませんか。ドリームゲートでは、起業・資金調達に関する相談を無料で受け付けています。
無料メール相談 | プロフィールを見る>>
- 目次 -
起業資金なしでも融資は受けられる|結論と3つの条件
「自己資金がないと融資は無理」というイメージは、今では古い情報です。2024年4月以降、日本政策金融公庫の制度は「新規開業資金」に統合され、自己資金要件は撤廃されました。ただし、審査では現在も、自己資金の準備状況が事業への本気度を判断する材料のひとつとして見られる傾向があります。
「自己資金なし」の正確な定義とは何か
まず、「自己資金」という言葉の意味を正確に押さえましょう。審査における自己資金とは、「申請者本人が継続的に積み立ててきた、出所を説明できる預貯金など」を指します。
多くの人がここで誤解しています。
- 親から贈与してもらった100万円
- 最近まとまった副業収入として入金された50万円
これらは、自己資金として認められるケースもあれば、認められないケースもあります。
公庫が確認するのは、通帳の残高ではなく「その資金がどのように積み上がってきたか」という履歴です。
数か月かけてコツコツ積み立ててきた経緯がわかれば評価されます。一方で、申請直前に突然まとまった金額が入金された場合は、その出所について詳しく確認されます。
つまり、「口座に100万円ある=自己資金100万円」というわけではありません。この認識のズレが、申請後に予想外の指摘を受ける原因になることがあります。
自己資金なしでも申請はできるが、審査でしっかり見られる
制度上、自己資金要件はなくなりました。だからといって、誰でも同じ条件で審査を通過できるわけではありません。
ここでいう「3つの条件」とは、次の3点です。
- 業界経験や実績の裏付け
- 廃業歴がある場合は、その理由がやむを得ないものと認められるか
- 独自の技術やノウハウがあり、公的な認定を受けているか(産業競争力強化法等)
これらは「自己資金の代わりに満たすべき条件」ではなく、「自己資金の少なさを補うだけの事業の実現性や信頼性を示す材料」と捉えるのが正確です。特に廃業歴のある方や独自技術をもつ方には、返済期間で優遇される制度も用意されています。
見せ金が発覚するリスクと審査の仕組み
自己資金については、注意すべき点もあります。「自己資金が足りないなら、知人からお金を一時的に借りて口座に入れておけばいい」と考える方もいるかもしれません。いわゆる「見せ金」と呼ばれるものです。
これはおすすめできません。理由は道義的な問題だけではなく、審査の仕組み上、発覚するリスクが非常に高いためです。公庫の審査担当者は、通帳の写しを複数か月分確認します。そのうえで、以下の3点を照らし合わせます。
- 入金のパターン
- 金額の大きさ
- 入金と申請のタイミング
「なぜこの時期にこの金額が入ったのですか?」という質問に対して、自然な説明ができない場合、融資を受けられなくなる可能性が高くなります。融資を受けられないだけでなく、以後、ほかの融資や補助金の申請にも影響を及ぼすおそれがあります。
見せ金は「近道」ではなく、審査で不利になる行為です。正攻法で、時間をかけて誠実に審査へ臨みましょう。
自己資金の不足を、実績と家族の支援で補った美容師の実例
実際に、自己資金が十分でない状態から融資を受けた事例を見てみましょう。
事例:Sさん(美容室開業)
Sさんは、15年間の美容師としての実務経験と実績を具体的な資料で示したうえで、ご両親からの援助によって自己資金の不足を補い、1,500万円という高額融資を受けることができました。
なぜこの融資が認められたのでしょうか。
ポイントは、自己資金の少なさを別の要素で補えた点にあります。Sさんは15年間の業務経験と実績を資料で具体的に示し、その点が高く評価されました。
自己資金は、必ずしも自分一人で貯めたお金である必要はありません。親族からの援助であっても、出所を適切に説明できれば、自己資金として認められる場合があります。また、自己資金が十分でない場合は、業界での経験や実績を数字や資料で具体的に示すことで、審査担当者からの信頼につながります。
自己資金は、事業の実現性を判断する材料のひとつに過ぎません。別の形で信頼を示せるなら、融資を受けられる可能性は十分にあります。
参考:【美容室で独立開業のための融資】創業融資で1500万円の融資に成功した事例|資金調達ノート
「自分の業界経験や状況で、融資を受けられるかわからない」というときは、専門家に一度確認してもらうのが一番確実です。ドリームゲートの無料相談なら、あなたの状況に合った制度を一緒に整理できます。
累計8万人が利用!質問に答えるだけで「事業計画書・数値計画書」が完成
⇒事業計画書作成ツールを無料で利用してみる
- 日本政策金融公庫の創業計画書も作成でき、融資申請に利用できる。
- 業種別にあなたの事業計画の安全率を判定
- ブラウザに一時保存可能。すべて無料!
起業資金なしでも使える融資・補助金制度の比較一覧
「制度は色々あるらしいが、自分に合うのはどれなのか」
ここが一番わかりにくい部分です。制度の名前だけを知っていても、自分に合うかどうかを判断できません。金利・融資上限額・自己資金要件・返済義務の有無を横並びで比較できるよう整理します。
日本政策金融公庫「新規開業・スタートアップ支援資金」の金利・上限・自己資金要件
「新規開業・スタートアップ支援資金」は、2024年3月末に廃止された「新創業融資制度」を引き継ぎ拡充された、現行の創業融資制度です。以前は「新規開業資金」という名称でしたが、2025年3月に現在の名称へ変更されました。
| 項目 | 内容 |
| 融資上限額 | 7,200万円(うち運転資金4,800万円)※従来の3,000万円から2.4倍に拡充 |
|---|---|
| 金利(基準利率) | 年3.25〜4.65%(2026年3月時点) |
| 担保・保証人 | 原則として無担保・無保証人で利用可能 |
| 自己資金要件 | 現行制度では自己資金比率の要件を撤廃。制度上は自己資金なしでも申し込み可能 |
| 対象者 | 創業者、または事業開始後おおむね7年以内の事業者 |
| 特別利率の対象区分 | 女性・35歳未満・55歳以上の方、新規性のある技術・ノウハウをもつ方など |
最大の特徴は、旧制度にあった「自己資金の10分の1ルール」がなくなったことです。制度上の自己資金要件は撤廃されましたが、審査では自己資金の額が判断材料のひとつとなる点は押さえておく必要があります。
審査の中心となるのは、創業計画書の内容と面談での説明に一貫性があるかどうかです。つまり、「自己資金がなくても申し込める」ことと、「自己資金がなくても審査で不利にならない」ことは別です。そのため、後ほど、計画書の作り方を詳しく解説します。
都道府県制度融資と信用保証協会の活用法
公庫のほかにも、都道府県の制度融資という選択肢があります。
都道府県制度融資とは
各都道府県が民間金融機関(銀行・信用金庫)と信用保証協会と連携して提供する融資制度です。金利の一部を自治体が補助する場合があり、実質的な金利が低くなることがあります。
信用保証協会の役割
信用保証協会は、融資の「保証人」の役割を担う公的機関です。保証協会が保証することで、銀行が融資しやすくなる仕組みです。
保証料(概ね0.5〜2%程度)は必要ですが、個人保証人を用意できない起業家にとって大きな助けになります。なお、自治体によっては保証料の全部または一部を補助する制度が用意されている場合もあります。
公庫と都道府県制度融資は、どちらか一方ではなく、両方に申請することも可能です。審査結果が出るタイミングの違いを活用することで、資金調達のリスクを分散できます。
返済不要の補助金・助成金と融資の違い
「補助金と融資、どちらがよいのだろう?」という疑問をもつ方もいるでしょう。しかし、このふたつは比較する対象が違います。融資と補助金・助成金の違いを表にまとめます。
| 項目 | 融資 | 補助金・助成金 |
| 返済 | 原則として必要 | 原則として不要 |
|---|---|---|
| 受給難易度 | 中(計画書次第) | 高(競争率・条件が厳しい) |
| 受取タイミング | 比較的早い | 遅い(数か月〜1年以上) |
| 手元資金不足時の活用 | しやすい | しにくい(後払いが多い) |
| 金額規模 | 数百万円から数千万円規模と比較的高額 | 数十万円から数千万円程度と、制度によって幅がある |
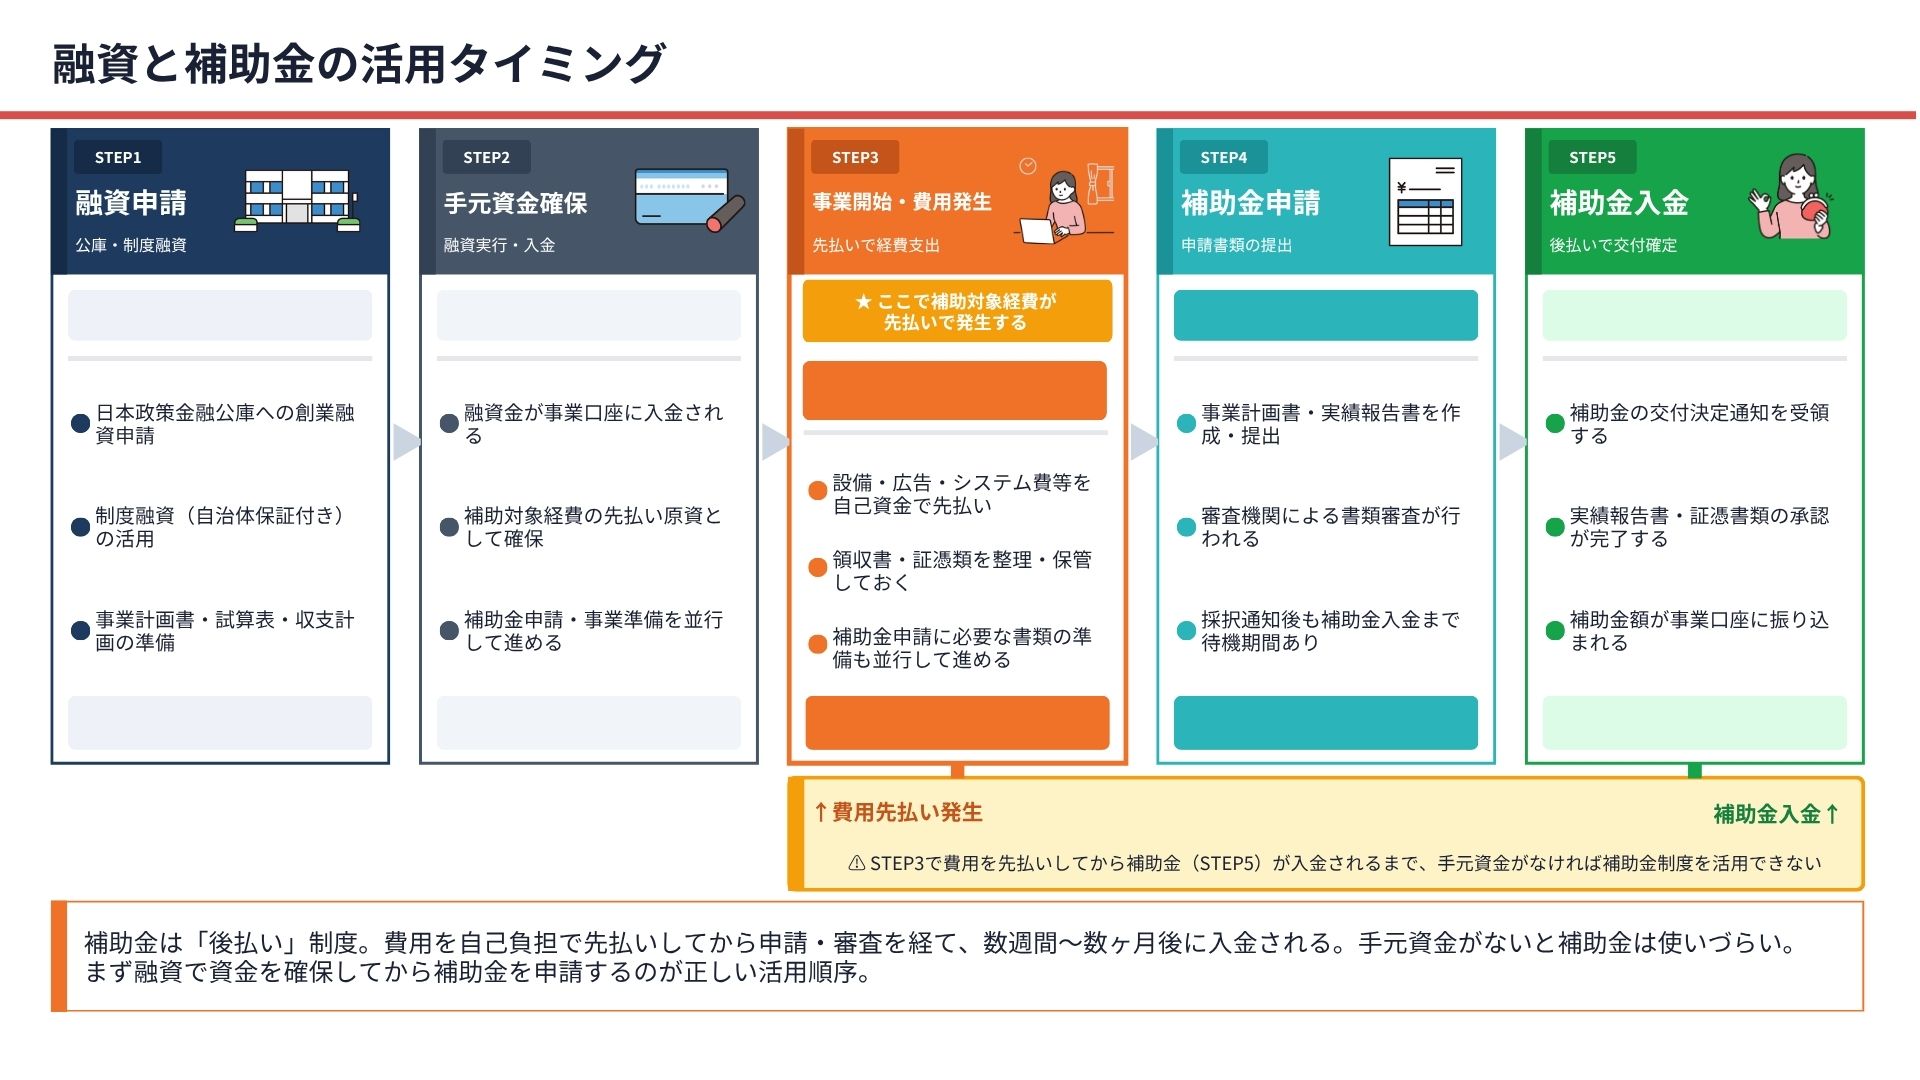
補助金・助成金の多くは、「先に事業者が費用を支払い、そのあとで補助金が入金される」という後払い型です。そのため、手元資金がないと活用しにくいという側面があります。
自己資金がほとんどない場合は、まず融資で手元資金を確保し、そのあとに補助金を活用するという順番が現実的です。補助金は「融資の代わり」ではなく、「融資後の追加支援」として位置づけましょう。
自分に合った制度を5分で選ぶ判断フロー
制度の選び方に迷ったら、以下の4ステップで判断してください。
| 質問 | YES/NO | 判断 |
| ①創業前または創業後7期以内か? | YES | 日本政策金融公庫の「新規開業・スタートアップ支援資金」等が最優先候補(原則無担保・無保証人) |
|---|---|---|
| NO | ②へ | |
| ②事業に関連する経験や専門スキル・資格があるか? | YES | 具体的な実績やノウハウを創業計画書に反映し、事業の実現性を強くアピールする |
| NO | ③へ | |
| ③申請から入金まで3か月以上の余裕があるか? | YES | 採択・実施後の後払いを前提に補助金も視野に入れる(小規模事業者持続化補助金など) |
| NO | ④へ | |
| ④担保・個人保証人を用意できるか? | YES | 担保型融資・プロパーローンなどの融資(担保型)を優先する |
| NO | 公庫の無担保・無保証人融資や、保証人不要の都道府県制度融資を検討する |
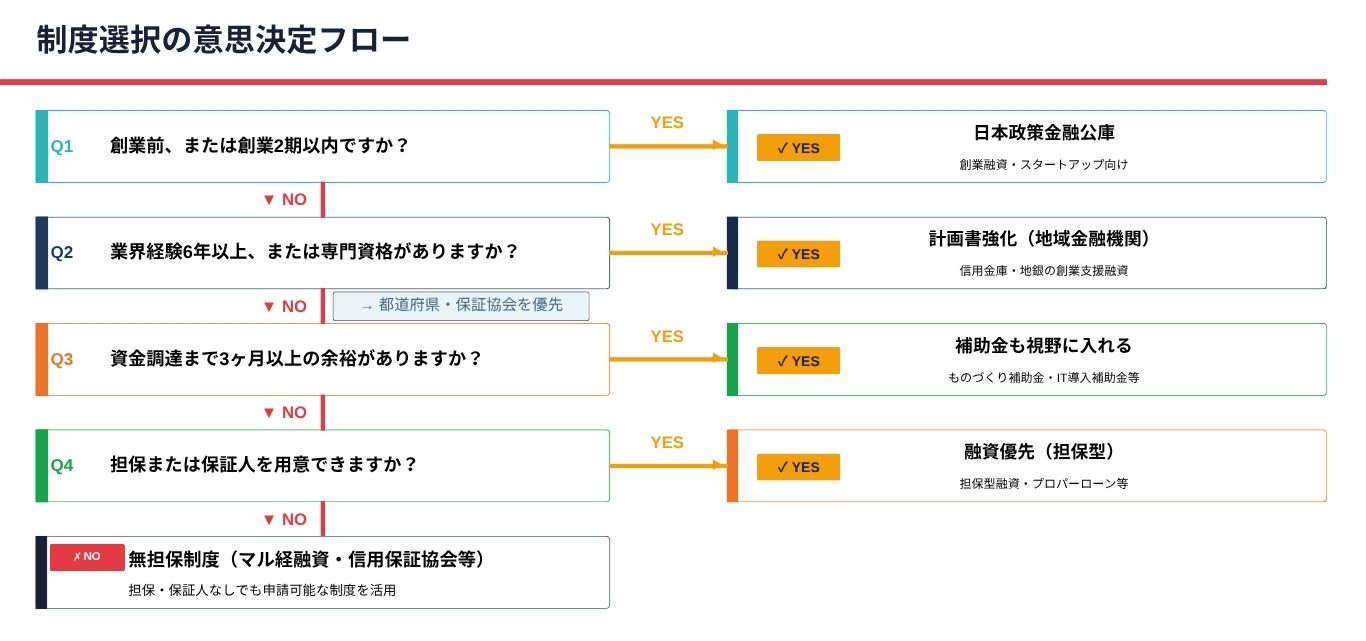
この4ステップで、自分が最初に検討すべき制度を絞り込めます。すべてを調べてから考えるよりも、自分に合った制度をひとつ選び詳しく調べるほうが、準備を効率よく進められるでしょう。
起業資金なしでも審査を通過する創業計画書の5要素
ここが、この記事の核心です。自己資金が少なくても融資を受けられた人と、受けられなかった人の差は、創業計画書の質にあります。「何を書けばよいか」の前に、「審査担当者は何を見ているのか」を理解することで、書くべき内容が自然と見えてきます。
自己資金の少なさを計画書の質でカバーする考え方
自己資金は、「この人は信頼できるか」を判断する材料のひとつです。「長期間にわたって計画的にお金を貯めてきた人は、事業でも計画的に行動できる」という見方をされます。しかし、判断材料は自己資金だけではありません。
以下の内容も、すべて「信頼できるか」を示す重要な要素です。
- 事業の具体性
- 売上予測の根拠
- リスクへの対処方法
- 申請者自身の経験や実績
自己資金が少ない場合は、こうしたほかの材料を強化しましょう。それが、計画書で自己資金不足をカバーする考え方の本質です。弱点を隠すのではなく、強みで補うイメージをもつとわかりやすいです。
公庫の審査担当者が「自己資金不足を許容する」判断基準
審査担当者が自己資金不足を許容するとき、判断の軸となるのは「この事業が軌道に乗る可能性が十分にあるか」という点です。
その可能性を判断するために、審査担当者が見ているのは以下の点です。
- 売上予測が積み上げ式で作られているか(「初年度売上1,000万円」ではなく「月50万円×客単価2万円×12か月」など)
- 既存の顧客・販路・取引先予定があるか(開業初日から売上がゼロでない根拠)
- 業界経験・資格・実績が数字で示されているか
- 返済計画が売上予測と整合しているか
- 申請者が事業の課題とリスクを自分の言葉で説明できるか
最後のポイントは、特に見落とされがちです。計画書を「きれいに作ること」に集中しすぎて、想定されるリスクとその対応策を書かない人も少なくありません。しかし審査担当者は、リスクを考慮していない計画書よりも、把握したうえで「だから、このように対処します」と書いてある計画書を高く評価する傾向があります。
採択された計画書に共通する5つの要素
融資審査を通過した計画書には、共通する5つの要素があります。
| 要素 | 内容 |
| 創業の動機が具体的かつ論理的 | 「独立したかったから」ではなく、「〇〇の課題を解決するために、〇〇を手段として事業を立ち上げる」という構成で書かれている |
|---|---|
| 売上予測が根拠のある積み上げ式 | 月別の売上を「客数×単価×来店頻度」などで計算している。楽観・標準・悲観の3シナリオがあるとなおよい |
| 既存の顧客または販路がある | 「開業したら客が来ると思う」ではなく、「現在〇名から開業後に依頼する意向をもらっている」という事実がある |
| 経費の根拠が明確 | 家賃・人件費・材料費などを実際の見積もりや市場相場に基づいて記載している |
| 申請者の経験・スキルが事業と直結している | 「業界経験〇年」だけでなく、「どのような実績があり、それを事業にどう活かせるか」を具体的に書いている |
この5つの要素がそろった計画書は、自己資金が少なくても審査担当者の印象が大きく変わります。反対に、自己資金がある人でも上記の要素が不足していると審査は厳しくなる可能性があります。自己資金だけでなく、計画書の質も重視されることを意識しましょう。
「計画書の5つの要素は理解できたものの、自分で作成したものが本当に審査を通過できるレベルかどうか判断できない」という場合は、専門家に見てもらうのが一番の近道です。ドリームゲートの無料相談で、計画書へのフィードバックを受けてみませんか。
専門スキル・資格保有者が計画書に盛り込むべき数字
資格や専門スキルをもっている人は、それを「書く」だけでは不十分です。数字で示してはじめて意味をもちます。以下は、その記載例です。
| スキル・資格の記載 | 数字に変換した記載例 |
| 介護福祉士の資格を保有している | 業界経験10年・担当ケース延べ300件・利用者家族満足度アンケートで9.2/10点 |
|---|---|
| Webデザインの実績がある | 過去3年で受注案件45件・平均単価35万円・リピート率72% |
| 飲食店での調理経験がある | 12年のキャリアのうち店長業務3年・最終勤務店では月商800万円規模の運営に携わった |
「私はこれができます」を、「私はこれだけの成果を出せます」と数字で示す表現に変換しましょう。この作業が、計画書の説得力を高めます。資格は、もっているだけでは評価されません。その資格や経験が事業の売上にどのようにつながるのかを示してはじめて評価されます。
累計8万人が利用!質問に答えるだけで「事業計画書・数値計画書」が完成
⇒事業計画書作成ツールを無料で利用してみる
- 日本政策金融公庫の創業計画書も作成でき、融資申請に利用できる。
- 業種別にあなたの事業計画の安全率を判定
- ブラウザに一時保存可能。すべて無料!
起業資金なしからの申請で失敗しない3つの注意点
融資申請は、書類をそろえて提出すれば終わりではありません。事前の準備や確認を怠ると、「申請できたのに審査に通らなかった」という状況になりかねません。ここでは、特に見落としやすいポイントを3つ紹介します。
申請前に確認すべき「自己資金として認められるもの・認められないもの」
自己資金は「口座にあるお金」ではなく、「積み立ての経緯を説明できるお金」です。何が認められ、何が判断のわかれるケースなのか、申請前に整理しておきましょう。
| 区分 | 内容 |
| 認められる自己資金例 | ・通帳で入金・積み立ての経緯が確認できる預貯金 ・受け取り済み、または支給が確定している退職金(源泉徴収票や退職金見込証明書などで金額・時期を確認できるもの) ・親族からの贈与・相続によって得た資金(出所を説明でき、通帳で入金経緯を確認できるもの) ・保有資産の売却代金(自己名義であることが確認できるもの) |
|---|---|
| 認められない・判断がわかれる自己資金例 | ・申請直前に大口の入金があり、出所を説明できない資金 ・他人から一時的に借りて口座に入れた資金(見せ金) ・親族からの「借入金」(贈与ではなく返済前提のもの) ・タンス預金・手元現金(通帳の履歴がなく、証明できない) ・申請者本人名義でない口座の資金 |
上記の線引きは、申請前に必ず確認してください。「あると思っていた自己資金がカウントされなかった」というケースは、審査の現場で少なくありません。不安な場合は、申請前に公庫の窓口、または専門家に相談するのが確実です。
業界経験が3年未満の場合に資格・実績で補う方法
業界経験が浅いと、審査での印象が弱くなります。しかし、経験が浅いからといって諦める必要はありません。以下の4つの方法で補えます。
| 補う方法 | 内容 |
| 資格の取得 | 業界に関連する国家資格・民間資格を取得し、「専門知識の裏付け」を示す |
|---|---|
| 副業・フリーランスで実績を作る | 在職中に副業として同種の事業をおこない、実際の売上や顧客を作っておく。審査では、「まだ小さくても、実際に売上が立った経験」が高く評価される傾向がある |
| 業界のメンターや協力者の存在を示す | 業界に精通した人物がアドバイザーや共同経営者として関わっている場合、その人の実績も計画書に記載できる |
| 市場調査・顧客ヒアリングの結果を添付する | ターゲット顧客へのインタビュー結果や競合調査のデータを計画書に盛り込み、業界への理解を示す |
経験年数は変えられませんが、準備の量と質は変えられます。
融資申請で陥りやすい創業計画書の3つのミス
計画書の内容そのものだけでなく、「見え方」でつまずくケースも少なくありません。多くの申請者が無意識に陥りがちな3つのミスを、あらかじめ押さえておきましょう。
| ミス | 内容 |
| 売上予測が「願望」になっている | 「初年度から月100万円を目指す」という数字に根拠がない。客数・単価・頻度などの積み上げによる計算式がなく、根拠を問われても答えられない |
|---|---|
| 経費が過少見積もりになっている | 「できるだけ経費を少なく見せよう」という意識から、本来発生する費用を計画書に反映していない。審査担当者は業界の平均的なコスト構造を把握しているため、経費が少なすぎる計画書は「事業の実態を理解していない」と判断されることがある |
| リスクに触れていない | 計画書に成功した場合の想定しか書かれていない。売上が想定の6割になった場合にどうするか、コストが増加した場合にどう対応するかなどの記載がなく、楽観的すぎると評価されることがある |
計画書は「夢を語る書類」ではなく、「事業の現実を示す書類」です。自分に都合の悪い情報も含めて誠実に書いた計画書のほうが、審査担当者の信頼を得やすくなります。
起業後の生活費はどう確保する? 月次モデルと家計設計の考え方
融資のことばかり考えていると、見落としがちな現実があります。事業資金を確保できても、自分自身の生活が成り立たなければ起業を続けることはできません。「お金の不安」は、事業への不安と生活への不安が混ざり合っています。ここでは後者、つまり生活費の確保について整理します。
日本政策金融公庫の融資は生活費に使えるか?
結論からいうと、原則として使えません。公庫の事業性融資(新創業融資制度を含む)は、「事業資金」として貸し出されます。設備資金や運転資金が対象であり、申請者個人の生活費に充てることは原則として認められていません。
ただし、例外的なケースが2つあります。
- 自宅兼店舗で創業する場合は、家賃や光熱費などを事業利用割合(面積比など)で按分し、事業利用分を資金計画に計上できる
- 事業と生活を切り離しにくい個人事業主の場合は、担当者との相談次第で判断されるケースがある
基本的な考え方として、「融資は事業に使うもの、生活費は別途確保するもの」と理解しておくことが大切です。生活費の確保は、融資申請とは別に計画を立てておきましょう。
開業から黒字化までの「生活防衛期間」の計算式
生活費をどれだけ用意すればよいか、計算式で考えるとわかりやすくなります。
生活防衛期間に必要な資金 = 月間生活費 × 黒字化までの想定月数
例:
月間生活費:20万円
黒字化までの想定期間:6か月
→ 必要資金:120万円
ここで重要なのは、「黒字化までの想定期間」の設定です。必要な期間は業種によって大きく異なります。
| 業種タイプ | 黒字化までの目安 |
| サービス業(清掃・買取・出張型など、店舗をもたない業態) | 3〜6か月 |
|---|---|
| 小売(コンビニ・買取など、店舗を構える業態) | 6か月〜1年 |
| 飲食店 | 6か月〜1年 |
※業態・立地・競合状況によって大きく異なるため、あくまで目安としてご覧ください。
楽観的に見積もるのではなく、業界の平均値より少し長めに設定するほうが安心です。生活防衛資金は、退職金・貯金・配偶者の収入などから確保する計画を事前に立てておきましょう。
現職を継続しながら段階的に移行する「二刀流スケジュール」モデル
生活費への不安を軽減する有効な方法のひとつが、現職を続けながら副業や起業準備を進める「二刀流」のアプローチです。
モデルケースとして、会社員からITコンサルタントとして独立した場合を想定します。
【モデルケース:会社員(38歳)からITコンサルタントとして独立する場合】
※以下は、実在の事例ではなく、二刀流での移行イメージをつかんでいただくための架空のモデルケースです。
- 1〜6か月目:副業として週末のみコンサルティング業務を受注し、月3〜5万円の売上を作る。
- 7〜12か月目:副業収入が月20万円を超えたタイミングで日本政策金融公庫へ融資を申請する。副業での売上実績が、創業計画書の根拠になる。
- 13か月目:300万円の融資を受け、法人を設立して退職する。
このスケジュールには、次の3つの利点があります。
- 現職の給与収入という生活の安全網がある状態で申請できる
- 実際の売上実績が創業計画書の説得力を高める
- 事業の手応えを確かめてから本格的な投資ができる
「今すぐ辞めて挑戦する」ことだけが起業ではありません。準備を進めながら段階的に移行することで、リスクを抑えながら挑戦できます。
家族でリスクを分散する家計連動型の起業計画の立て方
家族がいる場合、起業の計画は「個人の計画」ではなく、「家計の計画」として立てる必要があります。
家計連動型の計画を立てる際に押さえておきたい3つのポイントを表にまとめました。
| ポイント | 内容 |
| 家族の収入を事業の「保険」として位置づける | 配偶者が働いている場合は、その収入で生活費をカバーし、事業収入は全額再投資に回す設計が立てられる |
|---|---|
| 家族を計画策定のプロセスに巻き込む | 「家族が事業の状況を把握している」ことで、安心感につながり、精神的な支えにもなる |
| 最悪のシナリオと撤退基準を共有しておく | 「6か月で黒字化しなければ、一旦就職を検討する」といった撤退基準を事前に決めておくことで、「どこまで続ければよいのか」という不安を軽減できる |
起業における大きなリスクのひとつは、無計画に続けてしまうことです。期限と撤退基準を決めたうえで全力を尽くすことが、家族への誠実さであり、事業を成功へ導くための集中力にもつながります。
生活費の計算も、融資の計画も、一人で進めていると見落としに気づけないことがあります。起業への不安を整理するためにも、一度専門家に相談してみませんか。ドリームゲートの相談窓口は無料で利用できます。
起業資金の不安を一人で抱えずに専門家へ相談する方法
融資申請の成功率を高める方法のひとつは、専門家のサポートを受けることです。「お金がかかるのでは?」と思う方もいるかもしれませんが、無料または低価格で利用できる相談窓口があります。
| 相談窓口 | 費用 | 特徴 |
| 日本政策金融公庫 創業相談窓口 | 無料 | 計画書へのフィードバックや利用できる制度の確認ができる |
|---|---|---|
| 商工会議所・商工会「創業塾」 | 低価格〜無料※地域により異なる | 計画書の作成支援や地域の融資制度に詳しい |
| 中小企業診断士 | 有料(初回無料のケースもあり) | 融資申請の実績が豊富で、計画書の完成度向上が期待できる |
| よろず支援拠点 | 無料 | 全都道府県に設置され、複数の専門家が在籍している |
一人でインターネットの情報を読み込むより、専門家に30分相談するほうが、得られる情報の質も行動のスピードも大きく変わります。「まずは相談する」ことが、融資実現への第一歩です。
自己資金より計画書|起業資金なしから融資を勝ち取るために
起業資金なしでも、融資を受けられる可能性は十分にあります。制度の内容を理解し、創業計画書の質を高め、誠実な姿勢で申請に臨むことで、「難しい」と思っていた融資が現実的な選択肢になります。
自己資金の少なさは弱点のひとつですが、それだけで融資の可否が決まるわけではありません。計画書の説得力、業界経験や実績の裏付けを整えることで、審査担当者の評価は変わります。生活費の確保は、開業後に事業を継続していくための備えとして、別途進めておきましょう。
お金の不安を一人で抱えず、まずは相談窓口を活用してみてください。あなたの起業を支えるために、公的な仕組みが数多く用意されています。
「この記事を読んで、一歩踏み出す気持ちが整ってきた」と感じたら、専門家へ相談するタイミングです。ドリームゲートでは、起業・資金調達に精通した専門家への無料相談を受け付けています。あなたの計画を、前に進める力になれます。
執筆者プロフィール:ドリームゲート事務局
ドリームゲートは、経済産業省後援のもと2003年に誕生した日本最大級の起業支援プラットフォームです。起業アイデアの整理から事業計画書作成、資金調達・融資支援まで、実務経験豊富な専門家が起業家一人ひとりの課題に寄り添い、実現までをサポートします。(運営:株式会社プロジェクトニッポン)
Facebook | X(旧:Twitter)