起業資金について、こんな不安を抱えていませんか。
- 自己資金がほとんどないが、それでも創業融資は受けられるのか
- 「自己資金なしはNG」という古い情報と「今は大丈夫」という新しい情報、どちらが正しいのかわからない
- 審査に落ちたら、起業自体を諦めることになりそうで怖い
結論からいうと、日本政策金融公庫の創業融資は、2024年の制度改正によって自己資金がゼロでも申し込み自体は可能になりました。ただし、審査を通すためには自己資金以外の面も含めた十分な準備が必要です。
この記事では、日本政策金融公庫の創業融資における最新の制度内容と、自己資金が少ない状態で審査を通りやすくするための具体的な準備を解説します。
本記事のポイントは以下のとおりです。
- 自己資金要件は2024年の制度改正で撤廃され、現在の制度は「新規開業・スタートアップ支援資金」
- 自己資金ゼロでも申し込みはできるが、融資額や審査の通りやすさには影響する
- 開業者の実際の自己資金は平均279万円で、資金調達額の22.9%を占める
- 審査では自己資金の額だけでなく、どのように準備した資金なのか、その形成過程を説明できることも重要
- 融資だけでなく、補助金やクラウドファンディングを組み合わせて起業資金を準備する方法もある
自己資金の準備に不安があるまま一人で進めるより、専門家に現状を話してみることで、次にやるべきことがはっきりします。
無料メール相談 | プロフィールを見る>>
- 目次 -
起業資金は自己資金なしでも借りられるのか
結論として、自己資金がゼロの状態でも、日本政策金融公庫の創業融資に申し込むこと自体は可能です。以前は「自己資金の10分の1以上」という要件がありましたが、2024年3月の制度改正でこの自己資金要件は撤廃されました。まずは制度がどのように変わったのかを正確に押さえておきましょう。
結論|自己資金要件は2024年の制度改正で撤廃された
自己資金要件とは、創業融資を申し込む際に「創業資金総額のうち一定割合を自分で用意していること」を求める条件のことです。2024年3月以前は、旧「新創業融資制度」において、創業資金総額の10分の1以上の自己資金が必要とされていました。しかし、現在の制度では、この自己資金要件そのものが撤廃されています。
インターネット上には「自己資金がないと創業融資は受けられない」という情報がまだ多く残っていますが、これは制度改正前の情報です。まずはこの前提を更新しておくだけで、不要な準備や検討を避けられます。
「新創業融資制度」から「新規開業・スタートアップ支援資金」への変更点
日本政策金融公庫の創業融資は、名称そのものも変わっています。旧「新創業融資制度」は、既存の「新規開業資金」などと統合され、現在は「新規開業・スタートアップ支援資金」という制度になっています。
新制度の概要は次のとおりです。
| 項目 | 内容 |
| 対象者 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
|---|---|
| 融資限度額 | 7,200万円(うち運転資金4,800万円) |
| 返済期間 | 設備資金20年以内(据置5年以内)、運転資金10年以内(据置5年以内) |
| 利率 | 基準利率、または要件に応じた特別利率A・B・C |
参考:日本政策金融公庫(最終閲覧日2026年8月7日)
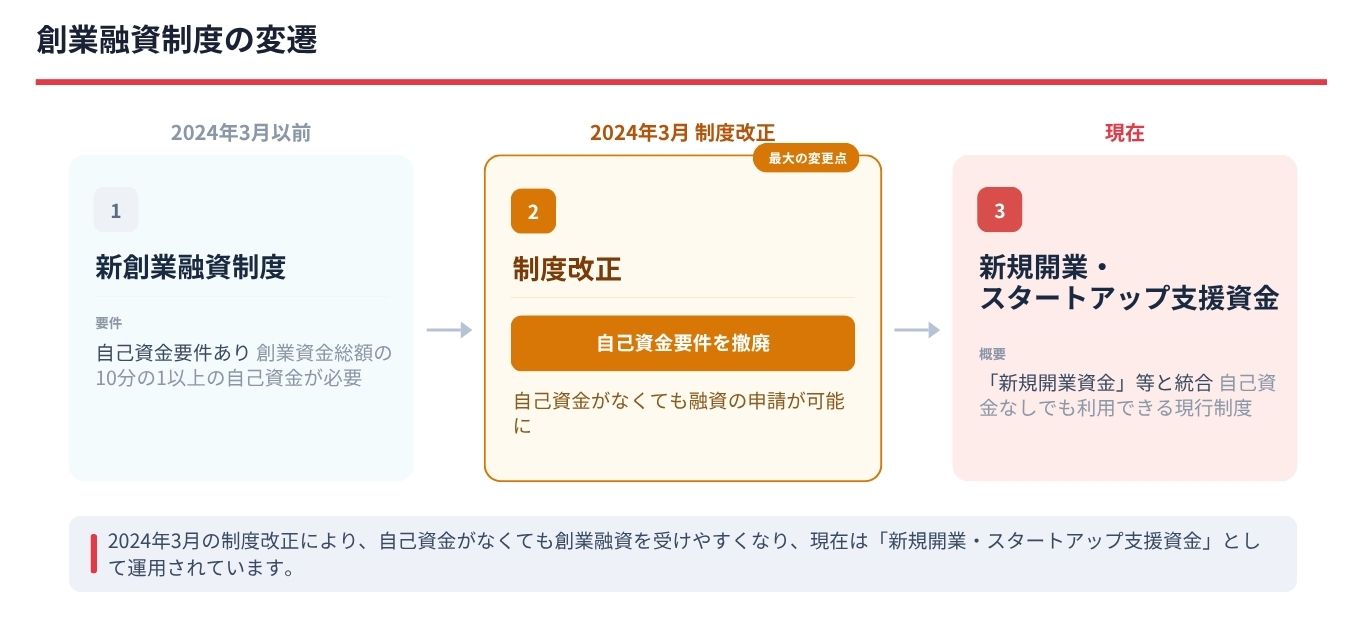
自己資金要件が撤廃されたぶん、名称や制度の枠組みも整理されたと理解しておくと、ほかの記事や資料を読むときに混乱しにくくなります。
自己資金ゼロが融資審査に与える影響
自己資金要件がなくなったからといって、自己資金が審査に影響しなくなったわけではありません。実務上、自己資金が少ない場合は、融資額がおさえられることもあります。
自己資金は、審査においていくつかの意味をもちます。返済原資の一部として見られるだけでなく、「この金額を貯めるまでにどれだけ計画的に準備してきたか」という、経営者としての姿勢を示す材料にもなります。自己資金がゼロという状態は、その材料がひとつ少ない状態で審査に臨むことを意味します。
自分の状況で融資額がどのくらいになりそうか気になる方は、事業計画書を整理しながらドリームゲートの専門家に見立てを聞いてみるのもひとつの方法です。
累計8万人が利用!質問に答えるだけで「事業計画書・数値計画書」が完成
⇒事業計画書作成ツールを無料で利用してみる
- 日本政策金融公庫の創業計画書も作成でき、融資申請に利用できる。
- 業種別にあなたの事業計画の安全率を判定
- ブラウザに一時保存可能。すべて無料!
創業融資における自己資金とは? 対象になるお金・ならないお金
創業融資でいう自己資金とは、出所と流れが明確に説明できる、自分名義の資金のことです。ただ通帳の残高が多ければよいわけではなく、「そのお金がどこから来たのか」を筋道立てて説明できることが前提になります。
自己資金として認められやすいお金の具体例
自己資金として認められやすいお金には、以下のようなものがあります。
- 給与や事業収入からこつこつ貯めてきた預貯金
- 退職金
- 相続や贈与によって得た資金
- 不動産や有価証券などを売却して得た資金
- 生命保険の解約返戻金
これらに共通するのは、入金の経路が通帳の記録などで追跡できる点です。逆にいうと、記録として残らないお金は、いくら手元にあっても自己資金として説明しづらくなります。
自己資金として認められにくいお金(見せ金・タンス預金)
自己資金として認められにくいお金の代表が、いわゆる「見せ金」と「タンス預金」です。見せ金とは、審査のためだけに一時的に第三者から借りて通帳に入金したお金を指します。一方、タンス預金は、自宅で現金のまま保管していたお金です。入金経路が通帳上に残っていないため、自己資金としての立証がむずかしくなります。
日本政策金融公庫の審査担当者は、通帳の入出金履歴を数か月分さかのぼって確認します。短期間にまとまった金額が一度だけ入金されている場合、その資金の出所について詳しく質問されることもあります。急に用意した見せ金は、この段階で説明に矛盾が生じる可能性があります。
自己資金が少なくても評価されるポイント
自己資金の額が少ない場合でも、その資金をどう貯めてきたかという過程は、審査において評価されるポイントのひとつです。毎月一定額を積み立ててきた履歴があれば、金額自体は小さくても、計画性という点でプラスに働くことがあります。
反対に、金額が大きくても直前に一括で用意した資金は、出所や形成過程について説明を求められるケースもあります。自己資金は「いくらあるか」だけでなく、「どう貯めてきたか」まで含めて確認されると理解しておきましょう。
データで見る開業費用と自己資金の実態
制度上は自己資金ゼロでも申し込めますが、実際の開業者はどの程度の自己資金を用意しているのでしょうか。日本政策金融公庫総合研究所が2025年に実施した調査から、実態を確認しておきます。
開業費用の平均は975万円、自己資金は平均279万円
2025年度新規開業実態調査によると、開業費用の平均値は975万円、中央値は600万円でした。これは長期的に見ると少額化の傾向にあり、実際に「250万円未満」で開業した人が20.1%、「250万〜500万円未満」が21.7%と、500万円未満で開業した人が4割以上を占めています。資金調達額の内訳をみると、借入だけでなく自己資金も重要な位置を占めています。
「自己資金」が平均279万円(同22.9%)であり、両者で全体の90.7%を占める。
引用元:2025年度新規開業実態調査|日本政策金融公庫総合研究所(最終閲覧日2026年8月7日)
つまり、実際に開業した人の多くは、決してまとまった自己資金を用意してから起業に踏み切っているわけではありません。
資金調達額の内訳|借入67.9%・自己資金22.9%
同じ調査では、資金調達額の内訳も示されています。
| 調達先 | 平均額 | 調達額全体に占める割合 |
| 金融機関等からの借り入れ | 827万円 | 67.9% |
|---|---|---|
| 自己資金 | 279万円 | 22.9% |
| 配偶者・親・兄弟・親戚 | 53万円 | 約4.3% |
| 友人・知人等 | 41万円 | 約3.4% |
| その他 | 19万円 | 約1.6% |
金融機関等からの借り入れと自己資金の2つで、資金調達額全体の90.7%を占めています。この数字からも、創業資金の多くを融資でまかなうという構図は、特別なことではなく一般的な資金調達の形だとわかります。
開業時に苦労したことの1位は資金繰り
同調査では、開業時に苦労したことも尋ねています。割合が一番高かったのは「資金繰り、資金調達」で56.9%、次いで「顧客・販路の開拓」が49.9%、「財務・税務・法務に関する知識の不足」が36.4%と続きます。
資金調達で苦労したという回答が半数を超えている一方、開業した人の7割以上が開業に「満足」と回答している点も見逃せません。自己資金の準備を含めた資金調達の難しさは、多くの開業者が実際に直面してきた課題だといえます。
自己資金の少なさで足踏みしているなら、同じ悩みを乗り越えてきた開業者の実例をもとに、今の状況を専門家と一緒に整理してみませんか。
累計8万人が利用!質問に答えるだけで「事業計画書・数値計画書」が完成
⇒事業計画書作成ツールを無料で利用してみる
- 日本政策金融公庫の創業計画書も作成でき、融資申請に利用できる。
- 業種別にあなたの事業計画の安全率を判定
- ブラウザに一時保存可能。すべて無料!
自己資金なしでも使える創業融資制度の種類
自己資金要件が撤廃された現在、創業融資にはいくつかの種類があります。自分がどの制度の対象になるかを知っておくと、申し込みの準備がしやすくなります。
新規開業・スタートアップ支援資金の概要
新規開業・スタートアップ支援資金は、新たに事業を始める方、または事業開始後おおむね7年以内の方を対象とする融資制度です。融資限度額は7,200万円で、設備資金は20年以内、運転資金は10年以内の返済期間が設定されています。
利率は基準利率が適用されるほか、認定特定創業支援等事業を受けた方など、一定の要件に該当する場合には特別利率が適用されます。
女性・若者・シニア起業家向けの優遇制度
女性の方、35歳未満の方、55歳以上の方が新たに事業を始める場合は、「新規開業・スタートアップ支援資金(女性、若者/シニア起業家支援関連)」の対象になります。この制度では、土地にかかる資金を除いて特別利率Aが適用され、基準利率より低い水準で借り入れできる可能性があります。
| 利率名称 | 年利(%) |
| 基準利率 | 3.75~5.35 |
|---|---|
| 特別利率A | 3.35~4.95 |
※税務申告を2期終えていない方の利率
※2026年9月1日時点の利率です。最新情報は日本政策金融公庫公式サイトでご確認ください。
女性の開業者は年々増えており、2025年度新規開業実態調査では開業者に占める女性の割合が25.7%と、調査開始以来の最高水準を4年連続で更新しています。優遇制度の対象は、決して少数派ではありません。
Uターンや地方創業向けの特別利率制度
東京圏から地方へ移住して開業する方や、廃業歴があり再チャレンジする方向けにも、特別利率が用意されています。たとえば東京圏の条件不利地域以外に居住・勤務している方が、東京圏以外の道府県で新たに事業を始める場合は特別利率Aの対象です。
該当する制度は年によって見直されることがあるため、申し込み前に最寄りの支店や公式サイトで最新の条件を確認しておくと安心です。
自己資金が少ない状態で審査を通すための5つのポイント
自己資金要件がなくなったとはいえ、審査自体が甘くなったわけではありません。ここでは、自己資金が少ない状態でも審査を通しやすくするための準備を、5つのポイントに整理します。
自己資金の形成過程を説明できるようにする
審査で聞かれるのは、自己資金の金額そのものだけではありません。「いつから、どのように貯めてきたか」という過程です。通帳の入出金履歴を数か月〜1年分ほど見返し、給与からの積立なのか、ボーナス時にまとめて入金しているのか、自分なりの資金形成のパターンを整理しておきましょう。
面談でその経緯を自分の言葉でスムーズに説明できると、資金を計画的に準備してきたことが伝わります。逆に、聞かれてから慌てて通帳を確認するようでは、それだけで準備不足という印象を与えかねません。
事業計画書で数字の根拠を示す
事業計画書は、自己資金の少なさを補う最も重要な材料のひとつです。売上予測や経費の見積もりを、「なんとなくの数字」ではなく、根拠のある数字として示すことが求められます。
たとえば、以下のような具体的な情報を添えることで、数字に説得力が生まれます。
- 見込み客数や客単価
- 想定される取引先候補
- 競合の価格帯
自己資金が少なくても、返済できる根拠が明確な計画であれば、審査担当者も前向きに検討しやすくなります。
現職と関連する業種で開業する
これまでの実務経験や人脈が活きる業種で開業する場合、事業計画の実現可能性を裏づける材料として評価されやすくなります。まったく未経験の分野で開業するよりも、「すでにこの業界の事情を知っている」という点は、審査担当者にとって安心材料のひとつです。
日本政策金融公庫総合研究所の調査でも、開業者の97.6%が何らかの勤務経験を、81.1%が現在の事業に関連する経験を持っていることがわかっています。これまでの経験がどう事業に活きるのかをあわせて言語化しておくと、説得力が増します。
認定支援機関や専門家に事前相談する
税理士や中小企業診断士など、認定経営革新等支援機関の助言を受けながら事業計画を作成している場合、審査においてプラスに働くことがあります。制度によっては、認定支援機関の関与が特別利率の対象要件になっているケースもあります。
自分ひとりで事業計画書を作り込むよりも、第三者の視点でチェックを受けたほうが、数字の甘さや説明の抜け漏れに気づきやすくなります。早い段階で専門家に相談しておくことで、修正する時間も確保できます。
面談では誠実に受け答えする
面談で想定外の質問をされたとき、無理にその場で取り繕おうとする必要はありません。わからないことは正直に「わからない」と伝え、後日調べて回答する姿勢のほうが、審査担当者の信頼を得やすくなります。
自己資金が少ないという事実は、面談で隠せるものではありません。それよりも、質問に対して誠実に、一貫性のある受け答えができるかどうかが、審査担当者の印象を左右します。
融資だけに頼らない自己資金の補い方
自己資金が心もとない場合、創業融資だけで全額をまかなおうとせず、複数の資金調達手段を組み合わせる考え方もあります。
補助金・助成金を組み合わせる
国や自治体は、創業者向けの補助金・助成金制度を数多く用意しています。補助金は原則として後払い(精算払い)のため、開業直後の運転資金には使いにくい面がありますが、設備投資などまとまった支出が発生するタイミングでは、自己資金や借入の負担を軽くする手段になります。
クラウドファンディングを活用する
購入型クラウドファンディングは、商品やサービスへの反応を確かめながら資金を集められる点が特徴です。集まった支援金がそのまま自己資金として認められるかどうかはケースによって異なるため、事前に金融機関や専門家に確認しておくと安心です。
家族・親族からの支援を自己資金として整理する
家族や親族から資金援助を受ける場合は、贈与なのか、返済を予定した借り入れなのかを、契約書や覚書の形で明確にしておきます。口約束のままだと、審査の場で資金の性質を説明しづらくなるため、金額が小さくても書面に残しておくことをおすすめします。
起業に必要な自己資金・融資についてよくある質問
自己資金なしでの起業や創業融資を検討する中で、多くの方が同じような疑問を抱えています。ここでは自己資金や審査に関してよく寄せられる質問を、Q&A形式でまとめました。
自己資金0円でも創業融資は必ず通りますか?
必ず通るわけではありません。自己資金要件は撤廃されましたが、事業計画の実現可能性や経験、返済能力などを踏まえ、総合的な審査がおこなわれます。
自己資金の証明はどうやってするのですか?
主に預貯金通帳の写しを提出し、入出金の履歴から資金の出所が確認されます。退職金や相続資金の場合は、それを証明する書類の提出を求められることがあります。
見せ金はなぜ見抜かれるのですか?
通帳の履歴を数か月分さかのぼって確認するため、短期間にまとまった金額が不自然なタイミングで入金されていると、資金の出所について詳しく質問される可能性が高くなります。
女性は本当に優遇された金利で借りられますか?
女性、35歳未満、55歳以上のいずれかに該当する方は、新規開業・スタートアップ支援資金(女性、若者/シニア起業家支援関連)の対象となり、土地にかかる資金を除いて特別利率Aが適用されます。
自己資金なしでも、準備次第で創業融資は選択肢になる
自己資金がないからといって、起業を諦める必要はありません。2024年の制度改正によって自己資金要件は撤廃され、実際の開業者を見ても、平均的な自己資金は資金調達額全体の2割程度にとどまっています。
大切なのは、自己資金の額そのものよりも、その資金をどう形成してきたか、そして事業計画にどれだけの説得力を持たせられるかです。
「自分の場合はどう準備すればよいのか分からない」という段階でも、遅すぎることはありません。まずは事業計画書を整理しながら、専門家に相談できる場を活用してみてください。
ドリームゲートでは、まだ何も決まっていない段階からの起業相談を受け付けています。自己資金への不安も含めて、今の状況を専門家に話してみてください。
執筆者プロフィール:ドリームゲート事務局
ドリームゲートは、経済産業省後援のもと2003年に誕生した日本最大級の起業支援プラットフォームです。起業アイデアの整理から事業計画書作成、資金調達・融資支援まで、実務経験豊富な専門家が起業家一人ひとりの課題に寄り添い、実現までをサポートします。(運営:株式会社プロジェクトニッポン)
Facebook | X(旧:Twitter)